


近期,国家税务总局重庆市税务局第一稽查局依法查处重庆宏辰科扬能源有限责任公司虚开增值税发票案件。经查,2022年至2024年,重庆宏辰科扬能源有限责任公司在无实际用工业务的情况下,利用虚构灵活用工服务的方式,取得异地灵活用工平台企业虚开增值税专用发票,申报抵扣增值税进项税额,并在企业所得税税前扣除,进行虚假纳税申报,少缴增值税、企业所得税等税费合计91.48万元。2026年1月,重庆市税务局第一稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对其作出追缴税费款、加收滞纳金并处罚款共计197.3万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款已全部追缴入库,相关线索已移送公安机关并立案调查。
高额用工推广费疑点重重
前期,国家税务总局重庆市税务局第一稽查局对上游稽查局推送的涉税违法线索开展核实,发现重庆宏辰科扬能源有限责任公司(以下简称“宏辰科扬”)取得的部分发票存在异常风险疑点。针对线索疑点,调查人员依法查询了该企业工商登记信息、进销项增值税发票数据和纳税申报记录。登记信息显示该公司主营业务为新能源环保设备、充电桩研产销、汽车配件及配套技术服务,经营范围并无市场推广相关业务,但却集中从外省三家灵活用工平台公司取得大额“市场推广”服务发票。在对企业增值税销项发票购货方信息梳理中,调查人员发现该企业终端客户覆盖本地及全国多个省市,但主要经营区域均不涉及三家外省开票企业所在省市,企业实际业务区域与开票企业经营地域完全脱节。企业委托外省三家“灵活用工平台”企业雇佣当地人员开展业务、支付高额市场推广服务费并取得增值税专用发票的操作,违背正常市场经营规律。
同时,在对该企业涉税数据分析中发现,该企业从外省三家公司取得的市场推广服务费,金额占其主营业务收入比例超50%。对于以设备研发生产、产品销售为核心的新能源实体企业,推广费用并非核心经营成本,如此畸高的费用占比过于挤压企业主营业务利润,不符合行业正常成本结构与盈利逻辑。
以上诸多疑点都表明这家公司存在虚构经营业务、虚开发票的重大嫌疑。为查清违法问题,重庆市税务局第一稽查局依法对该公司进行立案检查。
多层资金回流戳破虚构业务
针对企业大量取得异地“市场推广”发票疑点,检查人员约谈企业负责人,其声称与三家外省公司签订了灵活用工服务合同,委托代其向全国各地的临时销售人员支付推广服务费。表面看似乎有一定道理,然而,当检查人员将目光投向业务流、资金流时,一幅截然不同的画面浮现出来。
根据正常商业经营逻辑,企业存在市场推广外包、灵活用工拓展业务的经营需求,应当留存完整的服务合同、推广落地成果、人员考勤台账、劳务结算单据、费用回款凭证等佐证资料。但检查人员在实地核查中发现,该企业始终无法提供有效的市场推广服务合同、服务落地执行记录、人员报酬结算明细等核心业务资料。同时,所谓的销售人员无正规劳务用工协议、无实际业务开展记录、无考勤管理台账,整套灵活用工及市场推广业务链条完全断层、无真实落地痕迹。
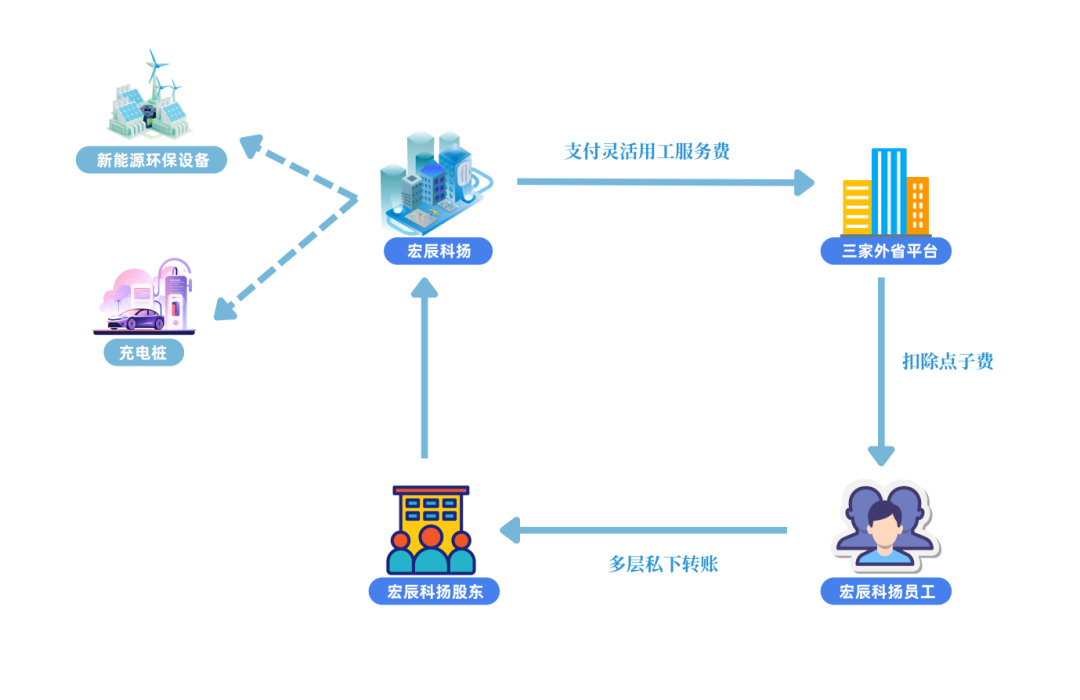
为进一步核查疑点,检查人员依法调取该企业及外省三家开票企业的相关业务交易流水、员工名册、用工登记信息等资料,对资金往来、业务关系、发票流向进行逐笔核对,锁定关键事实及核心证据。经查实确认,宏辰科扬以支付“灵活用工服务费”为名,向三家外省开票企业对公账户划转资金。开票企业在收取款项后,按照事先约定的比例扣除“点子费”,随即通过对公账户将剩余资金拆分回流至宏辰科扬多名员工个人账户。宏辰科扬员工收到回流资金后,经多层转手、迂回转账,最终转至该公司股东个人账户,股东再将资金统一转回该公司对公账户,形成资金回流闭环。所谓的服务合同,不过是编造业务场景、虚构业务、虚开发票的幌子。
虚构用工偷逃税款终被处罚
市场推广缺乏真实材料、资金异常回流,再结合财务凭证及纳税申报信息等,在完整的证据面前,宏辰科扬相关责任人最终承认了违法事实。在未实际发生经营业务的情况下,宏辰科扬以支付费用的形式、以灵活用工的名义,取得由外省三家公司开具的与实际经营业务不符的发票共计57份,价税合计653.12万元,并据此进行虚假纳税申报。
根据《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
重庆市税务局第一稽查局依法对该公司作出追缴税费款、加收滞纳金并处罚款共计197.3万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款已全部追缴入库,相关线索已移送公安机关立案调查。
来源:重庆税务



