


近期,国家税务总局重庆市税务局第二稽查局通过税收大数据分析,依法查处重庆市东岚燃油销售有限公司中央公园加油站偷税案件。经查,2020年至2023年间,重庆市东岚燃油销售有限公司中央公园加油站通过第三方支付渠道将销售收入转入私人账户,隐匿销售收入,并据此进行虚假纳税申报,造成少缴增值税、企业所得税等税费共计156.31万元。2026年2月,国家税务总局重庆市税务局第二稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对其作出追缴税费款、加收滞纳金并处罚款共计364.06万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
进销税额差异 暴露收款渠道猫腻
前期,国家税务总局重庆市税务局第二稽查局根据税收大数据平台监测发现,重庆市东岚燃油销售有限公司中央公园加油站(以下简称“东岚加油站”)在2022年至2023年期间增值税申报的进销项税额比例出现异常变动,对应年度进项税额远大于销项税额,存在异常。
正常情况下,成品油零售行业经营模式相对固定,增值税进销项税额比率通常保持在稳定区间。税务人员通过税收大数据进一步分析拆解疑点,发现该加油站申报的成品油销售量始终小于同期购进的油品数量,且差额超过20%,但账面油品库存未明显增加,存在显著差异。基于上述疑点,第二稽查局依法对东岚加油站立案实施税务检查。
支付模式单一 暗藏隐瞒收入玄机
为进一步了解企业销售情况,税务人员准备依法调取企业收银系统销售数据,但企业称2024年更换系统时因操作不当,此前数据已丢失,现有系统数据与企业申报信息基本吻合,这一现象进一步引起了税务人员的怀疑。同时,检查人员走访调查了加油站便利店,发现该加油站仅放置一台POS机用于收款,工作人员称加油消费与购买便利店商品仅可通过POS机刷卡支付,不支持其他支付方式。当前手机支付已成为消费支付的主流方式,较少有消费者随身携带银行卡刷卡支付,加油站的表述与消费者日常支付习惯明显不符。
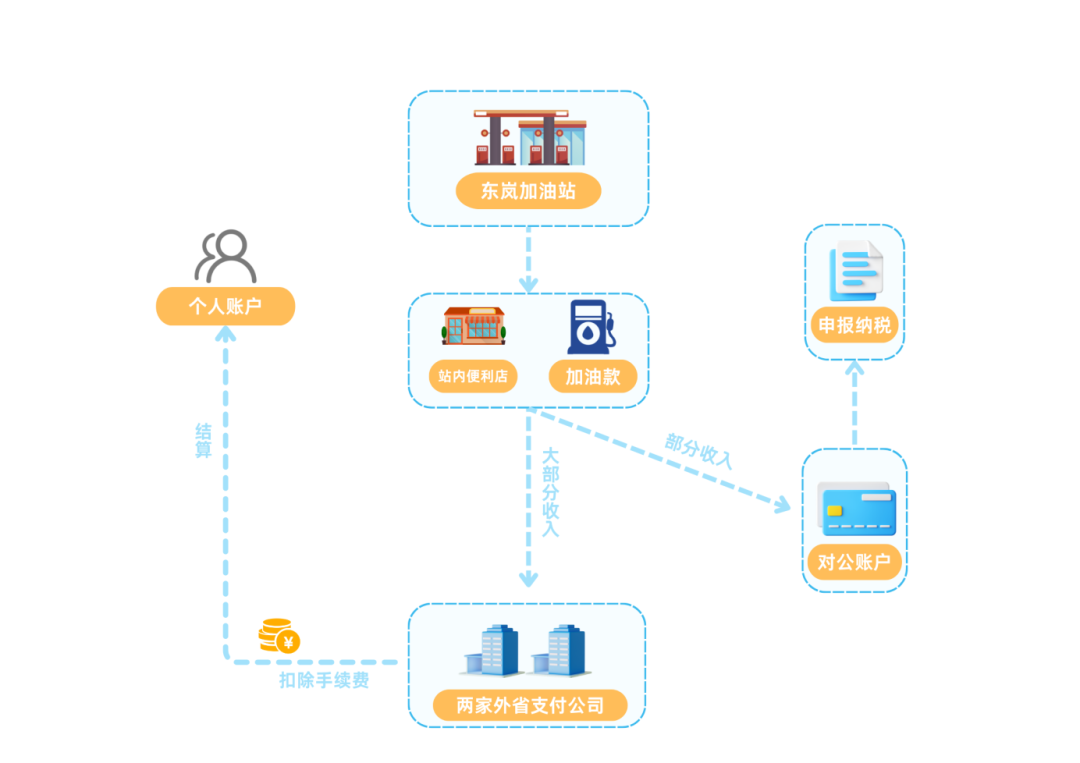
于是,检查人员查询了POS机收款记录,并调取企业对公账户流水进行比对核实。经查,对公账户的结算金额远高于POS机结算金额,且存在来自两家外省支付公司的支付结算记录。再对比企业的纳税申报数据,发现其申报的营业收入与对公账户结算金额严重不符,差额高达数百万元,企业存在通过其他渠道收取加油款、未入账申报的嫌疑。
多渠道分散收入 违法真相水落石出
对公账户都存在未申报的情况,那是否还有其他账户也在进行私下收款呢?为进一步查清收款真相,检查人员依法调取企业全部开户信息,以及法定代表人覃伟、前财务负责人李艳华、加油站便利店负责人覃爱群等关联人员的个人银行流水。
检查人员在梳理中发现,李艳华的私人账户自2020年1月起,每月固定收到来自两家外省支付公司的结算资金累计385万余元,交易备注多为“商户结算款”,而公司法定代表人覃伟称上述资金为李艳华个人经营业务的正常收入,与加油站无关。但是当检查人员要求李艳华提供对应经营业务的合同、发票、物流单据等证明材料时,李艳华却无法提供,并且该笔资金也没有任何申报纳税记录。税务人员比对了支付公司的回款记录及覃伟、李艳华的银行流水,覃伟最终承认该加油站与两家外省支付公司签订了合作协议,由支付公司代收加油款,扣除千分之二手续费后将剩余资金结算至李艳华私人账户,李艳华收到资金后提现或转账给覃伟,上述款项均未计入企业收入,未申报纳税。站内便利店实际由其亲属覃爱群负责经营,且未办理独立的税务登记。该便利店与加油站共用同一套收银系统,其销售商品及代收的部分加油款,直接转入覃爱群个人账户,均未计入加油站营业收入,也未进行纳税申报。
隐匿收入偷逃税款 违法行径难逃法网
经查,2020年至2023年,东岚加油站通过上述手段累计隐瞒销售收入446.8万余元,造成少缴增值税、企业所得税等税费共计156.31万元。
《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
该企业行为符合上述规定,构成偷税。依据相关条款,国家税务总局重庆市税务局第二稽查局依法作出追缴税费款、加收滞纳金并处罚款共计364.06万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
来源:重庆税务



