


近期,国家税务总局重庆市税务局第六稽查局依法查处重庆世越蜀地商贸有限公司虚开增值税发票案件。经查,2023年至2024年,重庆世越蜀地商贸有限公司在无真实钢材交易的情况下,利用虚构对公账户资金流、编造购销合同、支付开票手续费等方式,取得异地商贸公司虚开的增值税专用发票,申报抵扣增值税进项税额,并在企业所得税税前扣除,进行虚假纳税申报,少缴增值税、企业所得税等税费79.02万元。2026年3月,重庆市税务局第六稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对该公司作出追缴税费款、加收滞纳金并处罚款共计132.58万元的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已全部追缴入库,相关线索已移送公安机关。
跨越千里异常采购 反常交易初露端倪
前期,重庆市税务局第六稽查局接到协查线索,显示重庆世越蜀地商贸有限公司(以下简称“世越蜀地公司”)存在虚开发票的风险。税务人员在调查中发现,该公司是一家在重庆市奉节县注册经营、主营建材批发零售业务的公司,日常业务都集中在本市及邻近省份。该企业取得的这批疑点发票全部集中在月底最后两日密集开具,开票单位相距甚远,载明的货物主要是螺纹钢、工字钢、开平板、盘元等市场流通量大的通用建筑钢材。
调查人员进一步对比分析当年同类建材采购价格,发现同为14号工字钢,该批采购价格比世越蜀地公司从邻省购进的价格高出35%。在上游开票企业的报价无明显优势的情况下,千里迢迢跨省运输还将产生高昂的运输费用,蚕食企业利润——这种“舍近求远”且没有价格优势的交易行为,明显违背正常商业逻辑。
在多个疑点叠加下,调查人员初步判断该公司存在虚开发票违法嫌疑,依法对世越蜀地公司进行立案检查。
责任推给经办员工 时间错位锁定线索
检查人员约谈世越蜀地公司实际控制人鄢双响,其称公司实行项目负责制,该笔钢材采购的全部事宜均由项目经办人谢某全权负责,从供应商选择、合同签订到货款支付,自己均未直接参与,对具体细节并不知情。然而,当检查人员准备进一步向项目经办人了解情况时,却被告知谢某已意外去世。
公司称其他员工对这笔业务所知甚少,只有谢某是涉案项目的核心执行者,掌握合同签订、货款支付、货物验收等关键信息。为进一步还原业务,检查人员对企业留存的零散资料再一次进行梳理,发现涉案发票开票日期为2023年7月,晚于谢某相关业务经办时段,存在明显时间错位疑点。同时,检查人员在核查原经办人与上游开票企业签订的购销合同时注意到,合同上预留的联系人姓名、电话属于世越蜀地公司另一项目负责人肖君。
检查人员依法对肖君进行询问,肖君初期表述含糊,辩称公司项目合同签订工作虽然由自己负责统筹,涉案合同是前经办人遗留业务,自己未对业务真实性开展核验。但面对开票时间与相关人员经办时间存在明显冲突、合同留存肖君联系方式等多项疑点,世越蜀地公司将全部业务责任归于前期经办人员的说辞难以自圆其说。最终该公司承认,相关款项结算、发票对接事宜,后续是由肖君与上游开票企业跟进办理。
资金流向暴露虚开事实 违法违规终受处罚
检查人员依法逐一调取涉案企业对公账户、资金中转的第三方公司账户以及肖君等相关自然人的银行流水,经过梳理与分析,资金回流的全貌逐步浮出水面。世越蜀地公司以“钢材采购款”为名,向上游开票企业对公账户转账229.09万元,上游企业收款后,并未将资金用于真实钢材采购,而是扣除一定的开票“手续费”后,将剩余款项拆分成数十笔小额资金,在数日内通过多层过桥账户反复划转,不断更换中转账户、错开交易时间、拆分重组资金体量,刻意混淆资金流转轨迹。检查人员通过逐笔比对,成功查实了相关资金的清晰回流路径。至此,“公账付款—截留费用—私户中转—资金回流”的完整闭环证据落定。
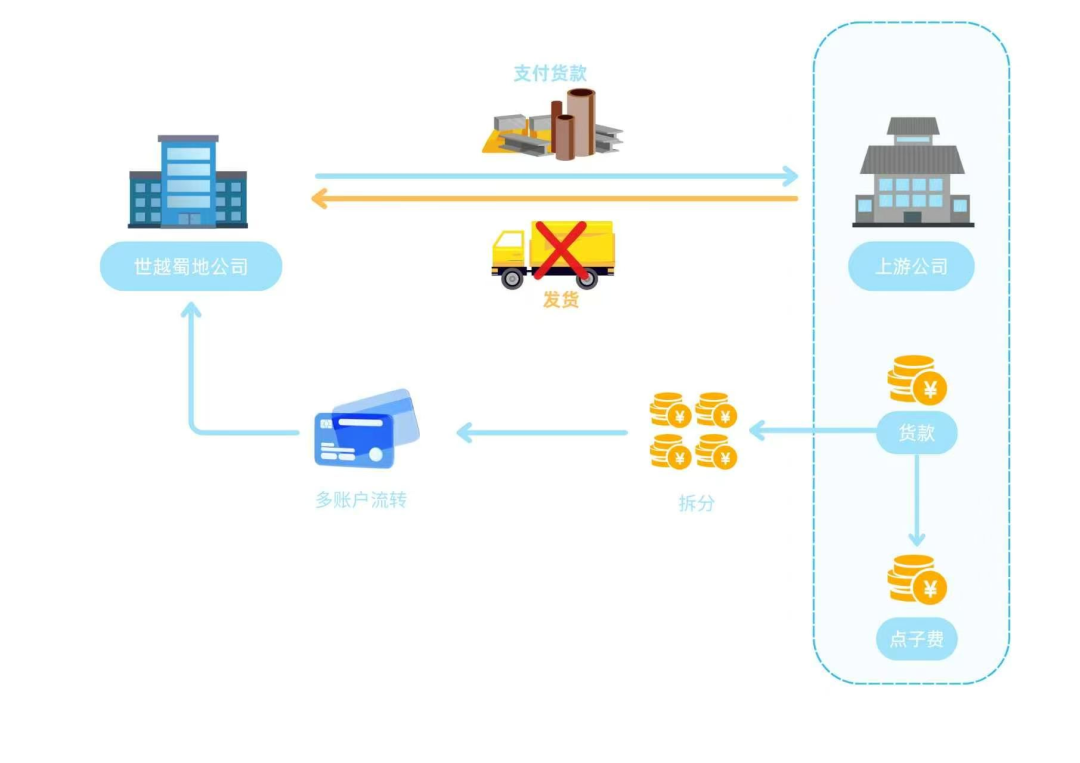
结合完整的资金流水、虚假的合同单据、企业人员的陈述以及上游企业的虚开佐证,世越蜀地公司实际控制人鄢双响最终承认了接受虚开增值税专用发票的全部事实。
根据《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
世越蜀地公司让他人为自己虚开发票,虚构购进业务,多列成本,偷逃税款,性质明确。重庆市税务局第六稽查局依法对其作出追缴税费款、加收滞纳金并处罚款共计132.58万元的处理处罚决定,目前,涉案税费款、滞纳金及罚款均已全部追缴入库,相关线索已移送公安机关。
来源:重庆税务



